
Hàng tồn kho là gì là câu hỏi cơ bản nhưng quan trọng trong quản trị doanh nghiệp và kế toán. Đây là tài sản ngắn hạn chiếm tỷ trọng lớn trong tổng tài sản của nhiều doanh nghiệp sản xuất và thương mại. Quản lý hàng tồn kho hiệu quả giúp doanh nghiệp tối ưu dòng tiền, giảm chi phí lưu kho và đáp ứng nhu cầu khách hàng kịp thời. Theo thống kê, chi phí lưu kho có thể chiếm 20-30% giá trị hàng tồn kho mỗi năm. Bài viết này sẽ giúp bạn hiểu rõ khái niệm, phân loại và các phương pháp quản lý hàng tồn kho phổ biến trong doanh nghiệp.
Hàng Tồn Kho Là Gì
Định Nghĩa Theo Chuẩn Mực Kế Toán
Theo Chuẩn mực Kế toán Việt Nam số 02 (VAS 02), hàng tồn kho là tài sản được giữ để bán trong kỳ sản xuất kinh doanh bình thường, đang trong quá trình sản xuất hoặc nguyên vật liệu dùng cho sản xuất và cung cấp dịch vụ. Hàng tồn kho được ghi nhận theo giá gốc hoặc giá trị thuần có thể thực hiện được, tùy theo giá nào thấp hơn.
Vai Trò Trong Hoạt Động Kinh Doanh
Hàng tồn kho đóng vai trò đệm giữa sản xuất và tiêu thụ, giúp doanh nghiệp đáp ứng nhu cầu khách hàng ngay cả khi nguồn cung biến động. Dự trữ hàng tồn kho hợp lý giúp giảm chi phí đặt hàng nhiều lần và tận dụng chiết khấu khi mua số lượng lớn. Tuy nhiên, tồn kho quá nhiều sẽ đọng vốn và tăng chi phí lưu kho.
Vị Trí Trên Bảng Cân Đối Kế Toán
Hàng tồn kho thuộc nhóm tài sản ngắn hạn trên bảng cân đối kế toán. Giá trị hàng tồn kho được phản ánh tại mục 141 đến 149 theo Thông tư 200/2014/TT-BTC. Doanh nghiệp phải trích lập dự phòng giảm giá hàng tồn kho khi giá trị thuần có thể thực hiện thấp hơn giá gốc.
Phân Loại Hàng Tồn Kho
Nguyên Vật Liệu
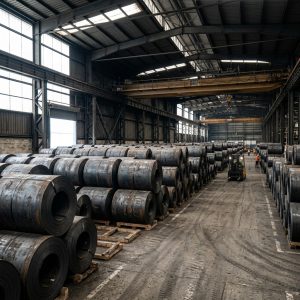
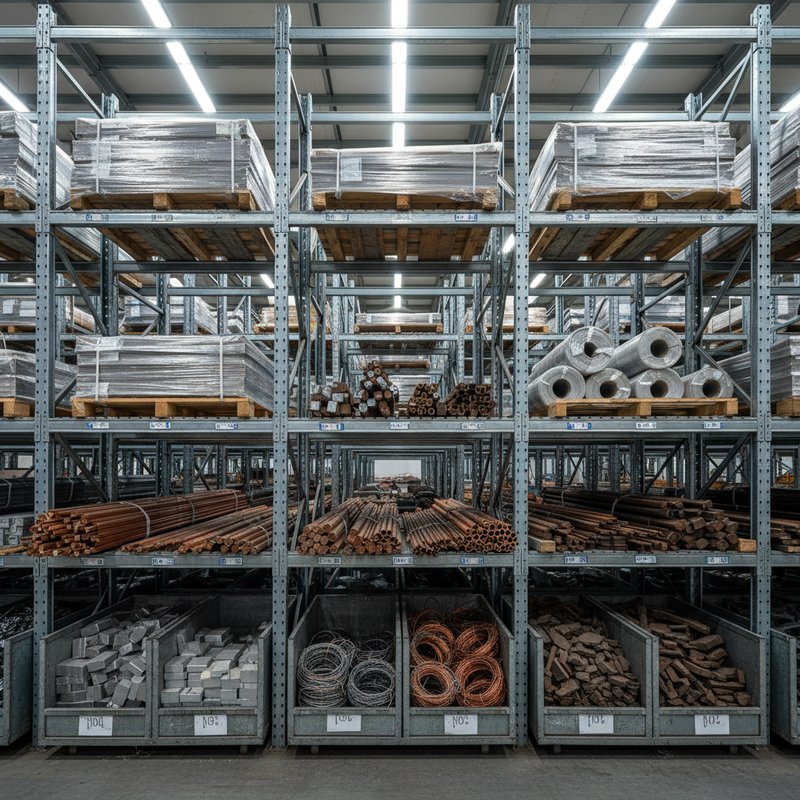
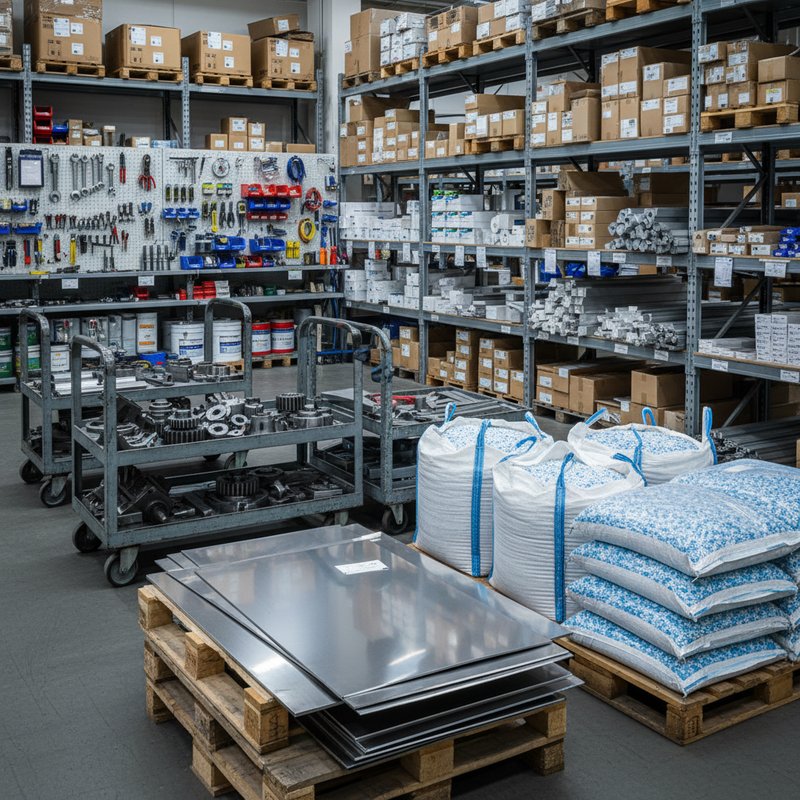
Nguyên vật liệu là các yếu tố đầu vào trực tiếp tham gia vào quá trình sản xuất sản phẩm. Nguyên vật liệu chính cấu thành nên sản phẩm như vải trong may mặc, thép trong cơ khí. Vật liệu phụ hỗ trợ quá trình sản xuất như dầu máy, bao bì đóng gói. Nhiên liệu cung cấp năng lượng như xăng dầu, than đá.
Sản Phẩm Dở Dang
Sản phẩm dở dang là những sản phẩm chưa hoàn thành các công đoạn chế biến. Giá trị sản phẩm dở dang bao gồm chi phí nguyên vật liệu trực tiếp, nhân công và chi phí sản xuất chung đã phát sinh. Việc đánh giá sản phẩm dở dang cuối kỳ ảnh hưởng trực tiếp đến giá thành sản phẩm hoàn thành.
Thành Phẩm Và Hàng Hóa
Thành phẩm là sản phẩm đã hoàn thành toàn bộ quy trình sản xuất, đạt tiêu chuẩn chất lượng và nhập kho chờ tiêu thụ. Hàng hóa là tài sản mua về để bán lại không qua chế biến, phổ biến trong doanh nghiệp thương mại. Cả hai đều được ghi nhận theo giá gốc bao gồm giá mua và chi phí liên quan trực tiếp.
Phương Pháp Quản Lý Hàng Tồn Kho
Phương Pháp FIFO
FIFO (First In First Out) là phương pháp nhập trước xuất trước. Hàng nhập kho trước sẽ được xuất kho trước, hàng còn lại trong kho là hàng nhập sau với giá gần nhất. Phương pháp này phù hợp với hàng có hạn sử dụng như thực phẩm, dược phẩm. Trong môi trường giá tăng, FIFO cho giá vốn thấp và lợi nhuận cao hơn.
Phương Pháp LIFO Và Bình Quân Gia Quyền
LIFO (Last In First Out) xuất hàng nhập sau trước, ít được sử dụng tại Việt Nam do không phản ánh đúng dòng vật chất. Phương pháp bình quân gia quyền tính giá xuất kho bằng giá trung bình của hàng tồn đầu kỳ và nhập trong kỳ. Bình quân gia quyền có thể tính theo từng lần nhập hoặc cuối kỳ, phổ biến trong doanh nghiệp có nhiều lần nhập xuất.
Mô Hình EOQ Và Just In Time
EOQ (Economic Order Quantity) là mô hình xác định lượng đặt hàng tối ưu, cân bằng giữa chi phí đặt hàng và chi phí lưu kho. Công thức EOQ: √(2DS/H), với D là nhu cầu năm, S là chi phí mỗi lần đặt hàng, H là chi phí lưu kho đơn vị. Just In Time (JIT) là triết lý sản xuất tinh gọn, giảm tối đa tồn kho bằng cách nhận hàng đúng lúc cần.
Câu Hỏi Thường Gặp
Hàng Tồn Kho Được Ghi Nhận Theo Giá Nào?
Hàng tồn kho được ghi nhận theo giá gốc, bao gồm chi phí mua, chi phí chế biến và chi phí liên quan trực tiếp khác để có được hàng tồn kho ở địa điểm và trạng thái hiện tại. Cuối kỳ, nếu giá trị thuần có thể thực hiện được thấp hơn giá gốc, doanh nghiệp phải trích lập dự phòng giảm giá hàng tồn kho theo quy định.
Vòng Quay Hàng Tồn Kho Bao Nhiêu Là Tốt?
Vòng quay hàng tồn kho phụ thuộc vào đặc thù ngành nghề. Ngành bán lẻ thực phẩm có vòng quay 12-20 lần/năm là bình thường. Ngành sản xuất công nghiệp nặng có thể chỉ 4-6 lần/năm. Quan trọng là so sánh với trung bình ngành và xu hướng của chính doanh nghiệp qua các năm để đánh giá hiệu quả quản lý.
Làm Thế Nào Để Giảm Chi Phí Lưu Kho?
Giảm chi phí lưu kho bằng cách tối ưu lượng đặt hàng theo mô hình EOQ, áp dụng phân tích ABC để tập trung quản lý mặt hàng giá trị cao. Cải thiện dự báo nhu cầu giúp giảm tồn kho an toàn. Thương lượng với nhà cung cấp về thời gian giao hàng ngắn hơn để giảm lượng dự trữ cần thiết.
Phần Mềm Nào Hỗ Trợ Quản Lý Hàng Tồn Kho?
Các phần mềm ERP như SAP, Oracle tích hợp module quản lý kho toàn diện cho doanh nghiệp lớn. Doanh nghiệp vừa và nhỏ có thể sử dụng MISA, Fast Accounting với tính năng quản lý kho cơ bản. Phần mềm chuyên dụng như Odoo Inventory, Zoho Inventory phù hợp cho doanh nghiệp cần quản lý kho đa kênh và theo dõi realtime.
Công Thức Tính Toán Hàng Tồn Kho
Giá Vốn Hàng Bán
Giá vốn hàng bán (COGS) = Tồn kho đầu kỳ + Mua trong kỳ – Tồn kho cuối kỳ. Đây là công thức cơ bản để xác định chi phí hàng đã bán trong kỳ. Giá vốn hàng bán ảnh hưởng trực tiếp đến lợi nhuận gộp và là chỉ tiêu quan trọng trên báo cáo kết quả kinh doanh.
Vòng Quay Hàng Tồn Kho
Vòng quay hàng tồn kho = Giá vốn hàng bán / Tồn kho bình quân. Tồn kho bình quân = (Tồn kho đầu kỳ + Tồn kho cuối kỳ) / 2. Số ngày tồn kho = 365 / Vòng quay hàng tồn kho. Ví dụ: COGS 10 tỷ, tồn kho bình quân 2 tỷ thì vòng quay là 5 lần/năm, tương đương 73 ngày tồn kho.
Tỷ Suất Lợi Nhuận Gộp
Tỷ suất lợi nhuận gộp = (Doanh thu – Giá vốn hàng bán) / Doanh thu × 100%. Chỉ số này phản ánh hiệu quả quản lý chi phí hàng tồn kho và định giá bán. Doanh nghiệp có tỷ suất lợi nhuận gộp cao cho thấy quản lý tốt giá vốn đầu vào hoặc có lợi thế cạnh tranh về giá bán.
Lưu Ý Khi Quản Lý Hàng Tồn Kho
Kiểm Kê Định Kỳ
Kiểm kê hàng tồn kho định kỳ giúp phát hiện chênh lệch giữa sổ sách và thực tế. Doanh nghiệp nên kiểm kê ít nhất mỗi quý đối với hàng có giá trị cao và mỗi năm đối với toàn bộ kho. Sử dụng phương pháp kiểm kê luân phiên (cycle counting) để giảm gián đoạn hoạt động kinh doanh.
Phân Tích ABC
Phân tích ABC chia hàng tồn kho thành 3 nhóm theo giá trị. Nhóm A chiếm 70-80% giá trị nhưng chỉ 15-20% số lượng mặt hàng, cần kiểm soát chặt. Nhóm B chiếm 15-20% giá trị, kiểm soát vừa phải. Nhóm C giá trị thấp nhưng số lượng mặt hàng nhiều, có thể áp dụng quản lý đơn giản hơn.
Dự Phòng Rủi Ro
Lập dự phòng giảm giá hàng tồn kho khi có dấu hiệu giảm giá trị như hàng lỗi mốt, hết hạn sử dụng, hư hỏng. Mua bảo hiểm hàng hóa để phòng ngừa rủi ro cháy nổ, thiên tai. Đa dạng hóa nhà cung cấp để tránh gián đoạn nguồn cung khi có sự cố từ một nhà cung cấp.